Comprar startup uma pronta no Brasil: o checklist de diligência que a A.lab usa antes de vender uma venture
Comprar startup pronta não é comprar uma ideia com bom slide. É comprar contrato assinado, código em produção e um time que já sabe operar. A diligência que separa as duas coisas cobre seis frentes: societária, financeira, produto e tecnologia, tração de mercado, operação e pessoas, propriedade intelectual. Toda venture da A.lab passa por esse dossiê antes de ir para a mesa de um comprador.
Por que due diligence importa mais quando a startup já roda
Comprar uma empresa em estágio de tese custa pouco e arrisca muito: o comprador aposta na hipótese. Comprar uma startup pronta inverte a lógica. O preço é mais alto porque parte do risco já foi removido, mas isso só é verdade se o que está sendo vendido puder ser verificado linha por linha.
Pensa em comprar um apartamento na planta contra comprar um pronto, com habite-se emitido. No primeiro caso, você confia no memorial descritivo. No segundo, você anda pelos cômodos, testa a torneira, confere a metragem na escritura. A diligência é o habite-se de uma venture: o documento que prova que o que está no papel também está de pé.
O mercado brasileiro de M&A em tecnologia confirma essa mudança de comportamento. Segundo o relatório anual de M&A da Questum, o número de operações do setor chegou a 245 em 2025, ante 196 em 2024, com avaliações mais realistas e processos de análise mais rigorosos. Duas coisas mudaram nesse novo ciclo:
- Compradores priorizam governança e previsibilidade de receita, não só potencial de crescimento.
- O comprador que só analisa pitch deck chega atrasado. Quem faz diligência estruturada negocia com dado, não com discurso.
Comprador maduro não compra promessa. Compra evidência.
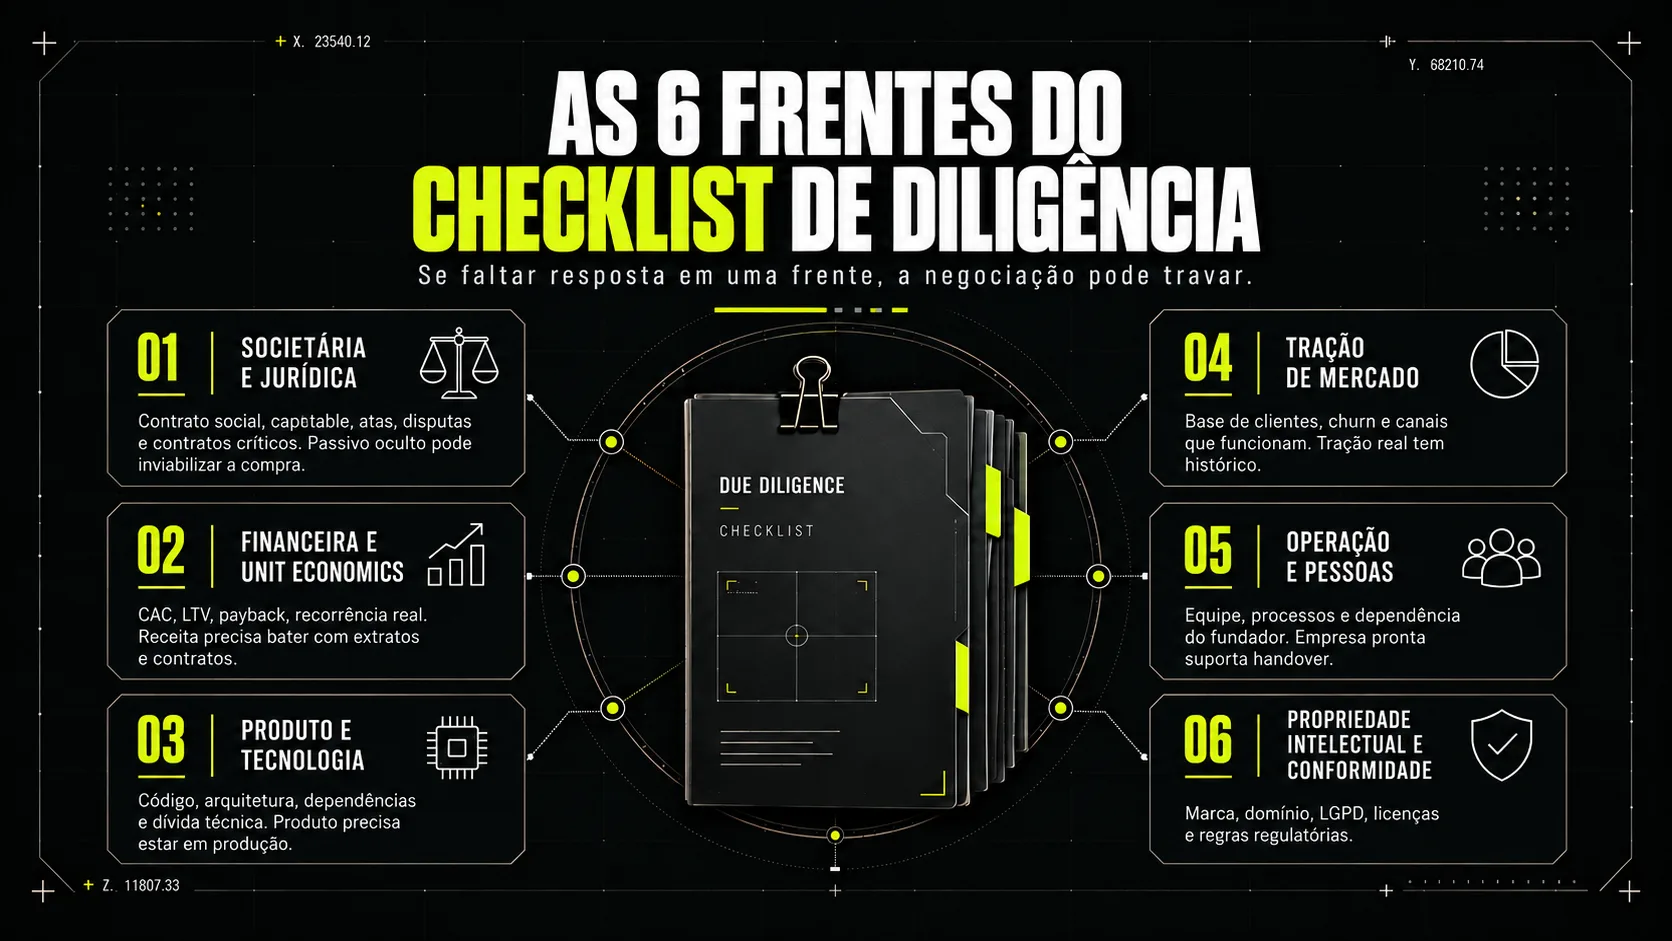
As seis frentes do checklist de diligência
Cada frente tem seu próprio conjunto de perguntas. Nenhuma delas isolada decide a compra, mas a ausência de resposta em qualquer uma costuma travar a negociação inteira.
- Societária e jurídica. Contrato social, cap table, atas de reunião de sócios, eventuais disputas trabalhistas ou cíveis em curso, contratos com fornecedores críticos. Qualquer passivo oculto aqui vira cláusula de indenização no contrato de compra ou, dependendo do tamanho, motivo para não seguir.
- Financeira e unit economics. CAC, LTV, payback, contratos pagos e recorrência real, não projetada. Não basta ver a planilha de receita: é preciso confrontar cada linha com o extrato bancário e com os contratos que a sustentam.
- Produto e tecnologia. Repositório de código, arquitetura, dependências críticas, dívida técnica documentada. Startup pronta para operar tem produto rodando em produção, não protótipo em ambiente de testes.
- Tração de mercado. Base de usuários ou clientes, taxa de churn, canais de aquisição que de fato funcionam e os que já foram descartados. Tração real tem histórico: mostra o que foi tentado, o que não funcionou e por quê.
- Operação e pessoas. Equipe que fica, processos documentados, dependência de fundador. Uma empresa que só funciona porque uma pessoa específica resolve tudo no improviso não é uma empresa pronta para handover.
- Propriedade intelectual e conformidade. Marca registrada, domínio, LGPD para dados de usuários, licenças de uso de software de terceiros. Em setores regulados, como fintech ou healthtech, essa frente costuma decidir o prazo inteiro da negociação.
Uma venture que declara payback de 8 meses precisa provar
Não basta o número na planilha. É preciso mostrar os clientes que pagaram esses 8 meses, com contrato e recebimento no extrato, não uma média otimista construída sobre 12 meses de dados incompletos. Esse tipo de checagem separa quem relata do que roda de quem projeta o que pode vir a rodar.
Os 8 documentos que compõem o dossiê de uma venture pronta
Na prática, a diligência de aquisição de startup early stage vira uma lista objetiva de documentos. Este é o conjunto mínimo que a A.lab organiza antes de disponibilizar uma venture para aquisição:
- Contrato social atualizado e cap table com todos os sócios e eventuais opções (vesting, SAFE, mútuo conversível).
- Demonstrativo financeiro dos últimos 12 meses, com extrato bancário conciliado.
- Lista de contratos ativos com clientes, incluindo ticket, prazo e status de pagamento.
- Relatório de unit economics: CAC, LTV, payback, churn e margem de contribuição.
- Documentação técnica do produto: arquitetura, repositório, dependências de terceiros e roadmap.
- Certidões negativas (federal, estadual, municipal, trabalhista) e histórico de eventuais processos.
- Registro de marca, domínio e política de privacidade em conformidade com a LGPD.
- Organograma da equipe que fica após o handover, com papéis e processos documentados.
Um dossiê com esses oito itens prontos reduz a diligência de meses para semanas, porque o comprador não precisa pedir, precisa apenas conferir.
Erros comuns de quem pula etapas da diligência
Alguns padrões se repetem em negociações que travam ou que terminam em revisão de preço depois de assinado o contrato:
- Aceitar receita projetada como se fosse receita realizada.
- Não checar concentração de clientes: um contrato grande demais em relação ao total é risco, não vitrine.
- Ignorar dependência de fundador na operação do dia a dia.
- Pular a checagem de propriedade intelectual em produto com componente de IA ou dado sensível.
- Confiar em due diligence feita só pelo lado vendedor, sem verificação independente.
Da tese pronta à operação pronta: o que muda em cada fase
A diligência de quem compra uma startup pronta é diferente da diligência de quem investe em uma tese ainda em validação. A metodologia A.lab organiza essa distância em quatro fases, e cada uma resolve parte do checklist antes da venda acontecer:
- T-04, estudo de mercado e escala. TAM real, players do setor, janela de entrada. Resolve a pergunta de mercado antes mesmo de existir produto.
- T-03, desenvolvimento de produto. O squad coloca o MVP no ar. Resolve a frente técnica: o que existe, como foi construído, o que falta.
- T-02, validação do modelo. Pricing, canais, unit economics, primeiros contratos pagos. Resolve a frente financeira com dado real, não projeção.
- T-01, operação e handover. Receita rodando, playbooks documentados, transferência assistida. Resolve a frente de pessoas e processos, o que garante continuidade sem o fundador original.
O comprador não recebe um checklist para preencher. Recebe o dossiê já pronto, porque a diligência foi feita antes, durante a construção da empresa, não depois que o interesse de compra apareceu. Para entender por que esse modelo entrega evidência em vez de promessa, vale ver as seis razões que sustentam a metodologia A.lab.
É a diferença entre relatar o que já roda e prometer o que ainda vai rodar. A Clama, primeira venture do portfólio A.lab disponível para aquisição, chegou a esse ponto com produto em produção e base de usuários crescente no mercado evangélico brasileiro, um vertical que exige entender ciclo de doação e engajamento de comunidade, não só métrica de app genérico.
O que muda depois da diligência: as modalidades de aquisição
Passar no checklist de diligência resolve o que você está comprando. A próxima decisão é como você vai operar depois da compra. A A.lab oferece duas modalidades de aquisição:
- Standalone. Aquisição completa, com equipe própria assumindo a operação sem envolvimento tático do time A.lab depois do handover.
- Powered by A.lab. Aquisição com condução tática da A.lab por um período definido, útil para quem quer suporte na transição antes de operar sozinho.
A escolha entre as duas depende do quanto sua equipe já domina o vertical da venture e do tempo que faz sentido investir em ramp-up.
Perguntas frequentes sobre comprar startup pronta
Quanto tempo leva a diligência para comprar uma startup pronta?
Varia com a frente mais lenta, quase sempre a jurídica-societária ou a regulatória em setores como fintech e healthtech. Um dossiê já estruturado, como o que a A.lab entrega, reduz esse prazo porque boa parte da verificação já foi documentada durante a construção da venture.
Diligência para comprar startup pronta é igual à de investir em uma rodada?
Não. Quem investe em rodada assume risco de tese e mira retorno no crescimento futuro. Quem compra startup pronta assume operação e mira continuidade imediata. A diligência de aquisição pesa mais em contrato, tração comprovada e dependência de equipe do que em potencial de mercado.
O que costuma travar uma negociação de aquisição de startup early stage?
Passivo trabalhista não declarado, receita concentrada em um único cliente e dependência total do fundador para operar o dia a dia.
Quem deve pedir a diligência: o comprador ou o vendedor prepara antes?
As duas coisas acontecem, mas quem vende bem prepara o dossiê antes de abrir a negociação. É assim que a A.lab estrutura cada venture: o comprador entra numa diligência que já tem a maior parte das respostas documentadas. Outras dúvidas sobre como a A.lab estrutura e entrega uma venture estão respondidas na página de perguntas frequentes.
Se sua empresa ou fundo já mapeou sinergia com algum vertical do portfólio A.lab, o próximo passo é ver o dossiê completo da A.lab.

Kelvin Araki é CEO da A.lab. Foi líder na Justto, plataforma de ODR (resolução online de disputas) adquirida pela Softplan, dando origem ao Projuris Acordos. Formado em administração pela EAESP-FGV, com MBA pela USP.
Deixe um comentário
Você precisa fazer o login para publicar um comentário.