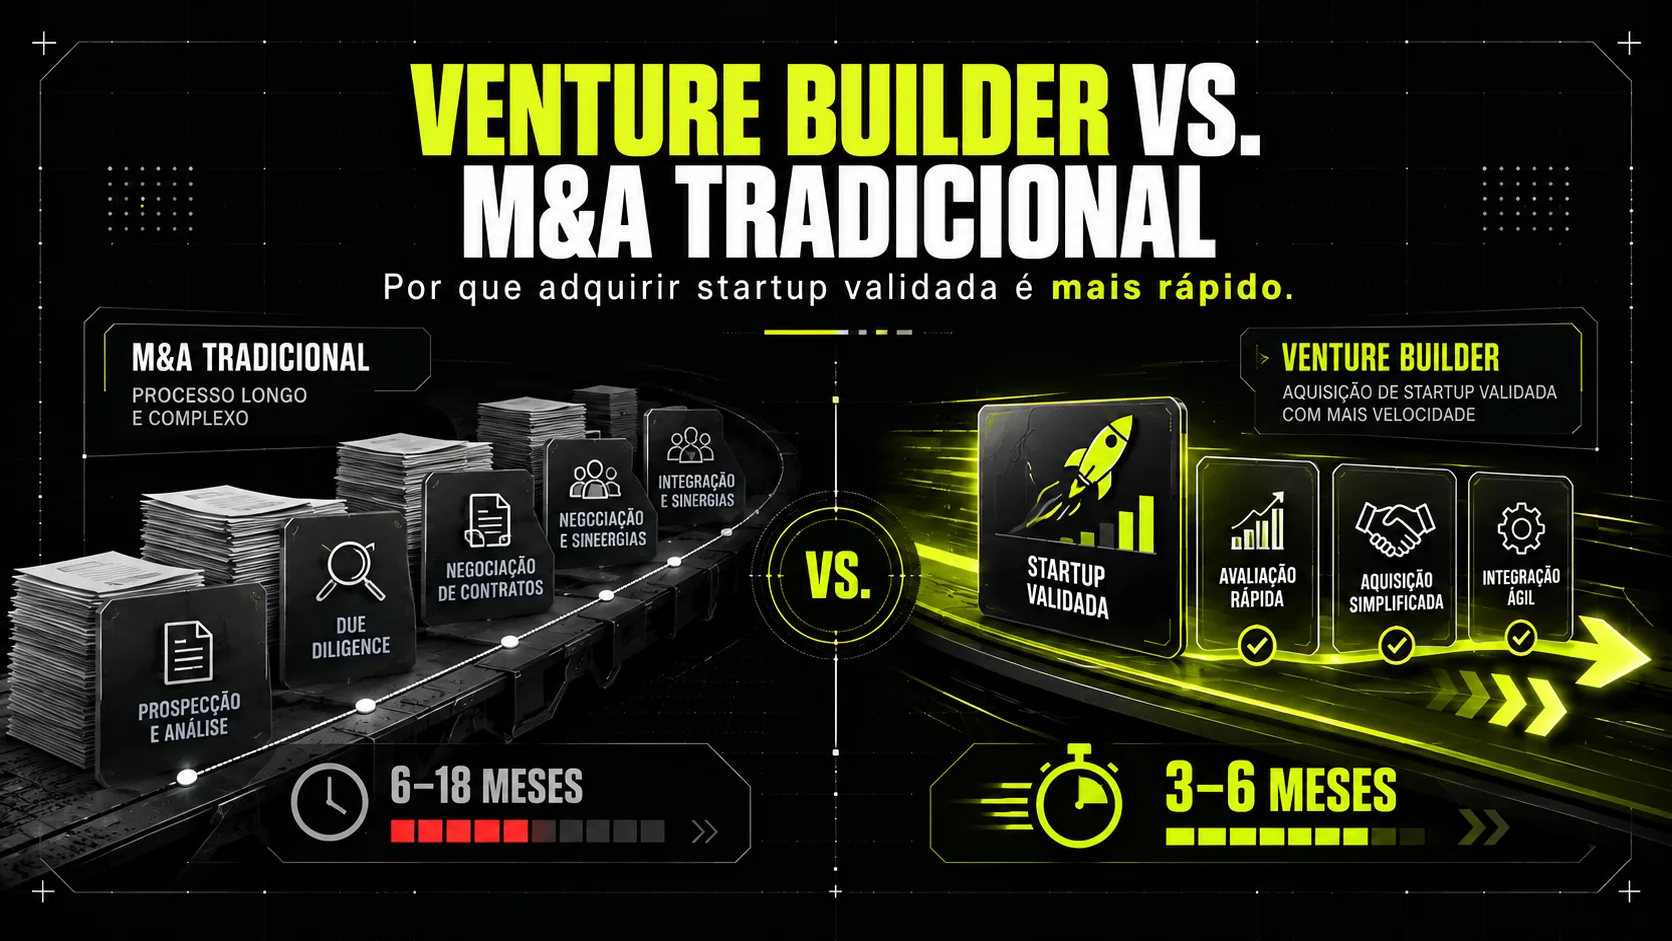
Venture builder vs. M&A tradicional: por que comprar uma venture pronta é mais rápido que adquirir uma empresa via processo de M&A clássico
Adquirir startup validada de uma venture builder pode encurtar o caminho até a compra porque parte do trabalho que mais demora no M&A tradicional já foi feita enquanto a empresa era construída. A preparação do vendedor, o mapeamento de passivos e a documentação da operação chegam organizados. Em uma aquisição de empresa de médio porte no Brasil, o processo formal costuma levar de 6 a 18 meses até o closing, além do período de preparação. Na venture pronta, o comprador tem um dossiê para conferir, sem precisar reconstituir todo o histórico da empresa.
Quanto tempo leva, de fato, um M&A tradicional?
Quem já acompanhou uma aquisição sabe que negociar e esperar são coisas diferentes, embora as duas ocupem o mesmo cronograma. Não há estatística oficial sobre a duração dos processos de M&A no Brasil. Por isso, a referência disponível vem de quem conduz essas operações. A Valore Brasil, boutique de M&A, estima que um processo sell-side de empresa de médio porte leve, em média, de 6 a 18 meses do início formal ao closing. Se o vendedor chega com passivos ainda não mapeados ou documentação incompleta, esse intervalo pode passar para 12 a 24 meses. Antes disso, a preparação da empresa pode consumir outros 3 a 12 meses.
Para entender esse prazo, vale olhar o que acontece em cada etapa:
- Tese de aquisição e busca de alvos. Primeiro, o comprador precisa saber o que procura: tecnologia, time, canal ou acesso a um mercado. Com a tese definida, começa o mapeamento de empresas com sinergia, geralmente com o apoio de um advisor.
- Preparação do vendedor. A contabilidade e a estrutura societária precisam estar organizadas para a diligência. Esse trabalho pode levar meses antes mesmo de entrar no cronograma acompanhado pelo comprador.
- Proposta não vinculante e valuation. A discussão inicial sobre preço parte das informações declaradas pelo vendedor.
- Due diligence. É quando o comprador verifica se as informações encontradas sustentam o preço apresentado na proposta.
- Proposta vinculante, contrato e closing. As conclusões da diligência entram no contrato de compra e venda e orientam as condições para concluir a operação.
- Aprovação do Cade, quando a operação atinge os critérios legais. A análise é prévia, portanto a compra não pode ser consumada antes da decisão. O art. 88 da Lei nº 12.529/2011 estabelece prazo máximo de 240 dias a partir do protocolo, com prorrogação de até 60 dias a pedido das partes ou de até 90 dias por decisão fundamentada do Tribunal. Os prazos observados podem ser menores: segundo o anuário do Cade, em 2025 a análise levou, em média, 15,3 dias no rito sumário e 118,1 dias no rito ordinário.
- Integração. A assinatura e o closing não encerram todas as obrigações. A Valore Brasil explica que cláusulas de earn-out, escrow e ajuste de preço podem manter comprador e vendedor vinculados por meses ou anos depois da assinatura.
Passei por esse processo na Justto, adquirida pela Softplan, que deu origem ao Projuris Acordos. A demora começa antes da due diligence (DD), quando você precisa encontrar, ou ser encontrado por, uma empresa cuja tese de aquisição faça sentido para o seu negócio. Poucas startups são criadas e estruturadas pensando no exit. Muitas vezes, os fundadores não têm clareza do que estão construindo, para quem ou de como o negócio se encaixa na tese de potenciais compradores. Quando a preparação burocrática também fica para depois, a DD se torna mais difícil e a negociação demora ainda mais. Na Justto, mesmo com mais clareza sobre o caminho que queríamos seguir, passaram-se mais de 12 meses entre a intenção de compra e a conclusão da aquisição.
Onde o calendário escorrega
No M&A tradicional, a diligência precisa reconstruir decisões tomadas quando ninguém estava pensando em uma futura auditoria. Um contrato de fornecedor sem cláusula de cessão ou um acordo verbal com um sócio que já saiu pode aparecer nessa revisão. Cada questão encontrada exige esclarecimento e pode abrir uma nova rodada de negociação.
Alguns problemas aparecem com frequência e ajudam a explicar os atrasos:
- Passivo não antecipado. Contingências fiscais, trabalhistas ou jurídicas que o vendedor não havia mapeado interrompem o andamento da compra até que as partes negociem cada ponto. Isso pode consumir semanas e resultar em redução de preço ou cláusulas de retenção.
- Dependência do fundador. Quando a operação depende diretamente do sócio-fundador, o comprador pode exigir um earn-out longo ou uma transição estendida. Definir essas condições acrescenta meses à negociação.
- Integração de legado. Depois da assinatura, ainda é preciso adaptar sistemas e uma cultura de trabalho que foram construídos para outra estratégia.
O tempo é apenas uma parte do custo. Em artigo publicado na Harvard Business Review em 2011, Clayton Christensen e coautores reuniram estudos que apontavam uma taxa de fracasso de fusões e aquisições entre 70% e 90%. Outro levantamento chegou a um resultado próximo: Baruch Lev e Feng Gu analisaram 40 mil operações ao longo de 40 anos e concluíram que 70% a 75% não atingem os objetivos declarados, conforme a publicação na Fortune em 2024. Falhas na diligência e dificuldades de integração ajudam a explicar boa parte desses resultados.
O que muda quando você decide adquirir startup validada
Quando a venture é construída para uma futura venda, a preparação começa antes de aparecer um interessado. O trabalho de diligência acompanha a construção da empresa. Assim, o comprador encontra registros para auditar e consegue concentrar a revisão na conferência das informações, com menos lacunas do passado para investigar.
É dessa forma que trabalhamos na A.lab. Adquirir startup validada de uma venture builder como a A.lab permite eliminar ou reduzir o tempo dedicado a quatro etapas do processo tradicional:
- Busca de alvo. O portfólio A.lab apresenta as ventures e o estágio de cada uma. A Clama está disponível para aquisição, ao lado de ventures em stealth que ainda passam por validação.
- Preparação do vendedor. Organizamos o dossiê de 8 documentos ao longo das fases T-04 a T-01 da metodologia A.lab. Ele reúne desde o cap table até o organograma da equipe que permanece na operação. Cada item está detalhado no checklist de diligência para comprar startup pronta no Brasil.
- Dependência do fundador. A continuidade da operação não fica concentrada em alguém que sairá logo depois do closing. Playbooks, SOPs e handover assistido fazem parte da entrega, com documentação, treinamento e ramp-up estruturado pelo time que construiu a venture.
- Integração de legado. A transferência já está prevista no roadmap desde a criação da empresa. Stack, contratos e estrutura jurídica e fiscal são organizados desde o início para a mudança de dono.
E o Cade, entra na conta?
O enquadramento depende do porte dos grupos envolvidos, não apenas do tamanho da venture. As perguntas frequentes do Cade informam que a notificação é obrigatória quando um grupo envolvido faturou pelo menos R$ 750 milhões no Brasil no ano anterior à operação e outro faturou pelo menos R$ 75 milhões. A taxa processual do pedido de aprovação é de R$ 85 mil. Para quem compra uma startup early stage, há ainda dois pontos a considerar.
O primeiro é que o Cade pode exigir a submissão de operações abaixo desses pisos em até 1 ano após a consumação, conforme o art. 88, § 7º, da mesma lei. O segundo é que as regras estão em revisão: em 23 de setembro de 2026, o Cade abriu consulta pública para atualizar a Resolução nº 33/2022, mantendo os valores previstos em lei. A minuta lista a aquisição de entrante recente ou potencial entre os fatores que podem afastar o rito sumário e muda a forma de calcular o faturamento do lado vendedor. Confirme o enquadramento com o seu jurídico antes de assinar.
Na A.lab, nossa previsão é concluir o processo burocrático da aquisição em até 3 meses. Se o comprador precisar de uma transição adicional, podemos realizá-la em mais 30 dias. Esse é o prazo que prevemos para o nosso processo, e não uma média estatística de mercado. Quando houver necessidade de aprovação do Cade, o cronograma precisa considerar também a análise do órgão.
| Para conhecer as ventures prontas para aquisição, consulte o portfólio. Cada empresa tem status público e um dossiê próprio, que enviamos sob demanda. |
Comparativo: M&A tradicional vs. venture pronta
A tabela mostra onde a preparação prévia de uma venture muda o trabalho do comprador:
| Etapa | M&A tradicional | Venture A.lab |
|---|---|---|
| Busca de alvo | Mapeamento e abordagem de empresas, normalmente via advisor | Portfólio público com o status de cada venture |
| Preparação do vendedor | 3 a 12 meses antes do processo formal | Dossiê montado durante as fases T-04 a T-01 |
| Due diligence | Investigação de passivos e reconstrução do histórico da empresa | Auditoria e conferência de documentos previamente organizados |
| Dependência do fundador | Earn-out longo ou transição estendida | Playbooks, SOPs e handover assistido |
| Aprovação do Cade | Obrigatória acima dos pisos legais; média de 15,3 dias no rito sumário e 118,1 no ordinário (2025) | Mesma regra, conforme o porte dos grupos envolvidos |
| Integração | Earn-out, escrow e ajuste de preço por meses ou anos | Standalone ou Powered by A.lab, definido na compra |
| Prazo até o closing | 6 a 18 meses, sem contar a preparação | Previsão de até 3 meses para o processo burocrático, conforme Kelvin Araki; mais 30 dias de transição, se necessário. Considerar a análise do Cade quando aplicável. |
| Com o setor da sua tese de aquisição definido, peça o dossiê da venture que interessa e compare as informações com o seu processo atual. Respondemos em até 48h úteis. |
Quando o M&A tradicional continua sendo o caminho certo?
Uma venture pronta não atende a toda tese de aquisição. Se a sua empresa precisa de participação de mercado imediata, uma carteira grande de clientes, receita na casa das dezenas de milhões ou uma licença regulatória já concedida, o M&A tradicional com uma empresa madura continua sendo o caminho adequado. Na A.lab, entregamos ventures em estágio pré-seed ou seed, com produto em produção, unit economics medidos (CAC, LTV e payback) e primeiros contratos pagos. O ganho está na velocidade para entrar em um setor; isso não equivale à aquisição de market share de uma empresa madura.
No comitê de investimento, a decisão começa pelo ativo que a tese exige. Se você procura um produto em funcionamento, métricas reais e um time capaz de operar o negócio, adquirir startup validada permite antecipar essa entrada. Os seis diferenciais que sustentam o modelo estão em Por que A.lab. A metodologia explica o percurso de cada fase, da tese ao liftoff.
Depois do closing: quem pilota?
Além de escolher a venture, o comprador precisa decidir como vai conduzir a operação depois da compra. A página de modalidades de aquisição detalha as duas possibilidades:
- Standalone. O comprador assume 100% da gestão com equipe própria. A entrega inclui a transferência completa de propriedade intelectual e operacional, documentação técnica, playbooks e um período de handover assistido pelo time A.lab.
- Powered by A.lab. O comprador assume a gestão estratégica, enquanto o squad A.lab continua executando produto e engenharia. O roadmap é definido em conjunto, sem a necessidade de ramp-up de uma nova equipe.
| Para escolher a modalidade que faz sentido para o seu time, compare as responsabilidades de gestão e execução e o envolvimento da A.lab após o handover. |
Perguntas frequentes sobre Venture builder vs. M&A tradicional
Quanto tempo leva um processo de M&A no Brasil?
A Valore Brasil estima de 6 a 18 meses entre o início formal e o closing de uma empresa de médio porte, além de 3 a 12 meses de preparação. Nas operações sujeitas à aprovação do Cade, o prazo legal é de até 240 dias, com prorrogações limitadas. Em 2025, a análise levou, em média, 15,3 dias no rito sumário e 118,1 dias no ordinário.
Comprar uma venture de uma venture builder também é M&A?
Sim. Há uma aquisição com contrato, diligência e closing. A diferença está na preparação do ativo: a venture foi construída para ser transferida e já tem um dossiê organizado. Em outra empresa, essa preparação pode começar apenas quando surge a intenção de venda. A página de perguntas frequentes da A.lab explica a diferença entre os modelos.
Aquisição de startup early stage precisa passar pelo Cade?
A obrigação de notificar depende dos grupos econômicos envolvidos e dos pisos do art. 88 da Lei nº 12.529/2011: R$ 750 milhões de um lado e R$ 75 milhões do outro. Mesmo abaixo desses valores, o Cade pode solicitar a análise da operação em até 1 ano após a consumação. As regras de notificação estão em consulta pública desde setembro de 2026.
O que o comprador recebe ao adquirir startup validada da A.lab?
O comprador recebe o produto em produção, a propriedade intelectual e operacional, a documentação técnica, os playbooks e SOPs, a estrutura jurídica e fiscal e a operação em curso. Também recebe as métricas de aquisição e receita geradas pelo negócio. O handover é assistido pelo time da A.lab.
Quanto custa adquirir uma venture da A.lab?
Não há uma tabela de preços publicada. O valor varia conforme o estágio da venture, o setor, a tração e a modalidade de aquisição escolhida. Os números e as condições constam no dossiê de cada venture, enviado sob demanda pela página de contato.
| Se a sua tese de aquisição pede um produto em funcionamento, o próximo passo é conhecer as ventures já preparadas para a compra, sem começar pela reforma de uma empresa. Conte qual setor interessa à sua empresa ou fundo. Respondemos em até 48h úteis.
Uma empresa funcional, com operação em curso, em vez de apenas um deck ou uma promessa. |
| Sobre o autor
Kelvin Araki é CEO da A.lab. Foi líder na Justto, plataforma de ODR (resolução online de disputas) adquirida pela Softplan, que deu origem ao Projuris Acordos. É formado em administração pela EAESP-FGV e tem MBA pela USP. |

Deixe um comentário
Você precisa fazer o login para publicar um comentário.